
産業廃棄物収集運搬業(積替え保管なし)の許可申請では、会社の財政状況を確認するために決算関係書類を提出します。
法人の場合、通常は直近3年間の、
- 貸借対照表
- 損益計算書
- 株主資本等変動計算書
- 個別注記表
そして、
法人税の納税証明書
を提出します。
では、こんな会社はどうでしょう。
会社を設立したばかりで、まだ一度も決算を迎えていない。
当然ですが、決算書なんてありません。
「決算書がないなら、産廃の許可申請はできないの?」
いえ、そんなことはありません。
東京都の手引きには、こう書かれています。
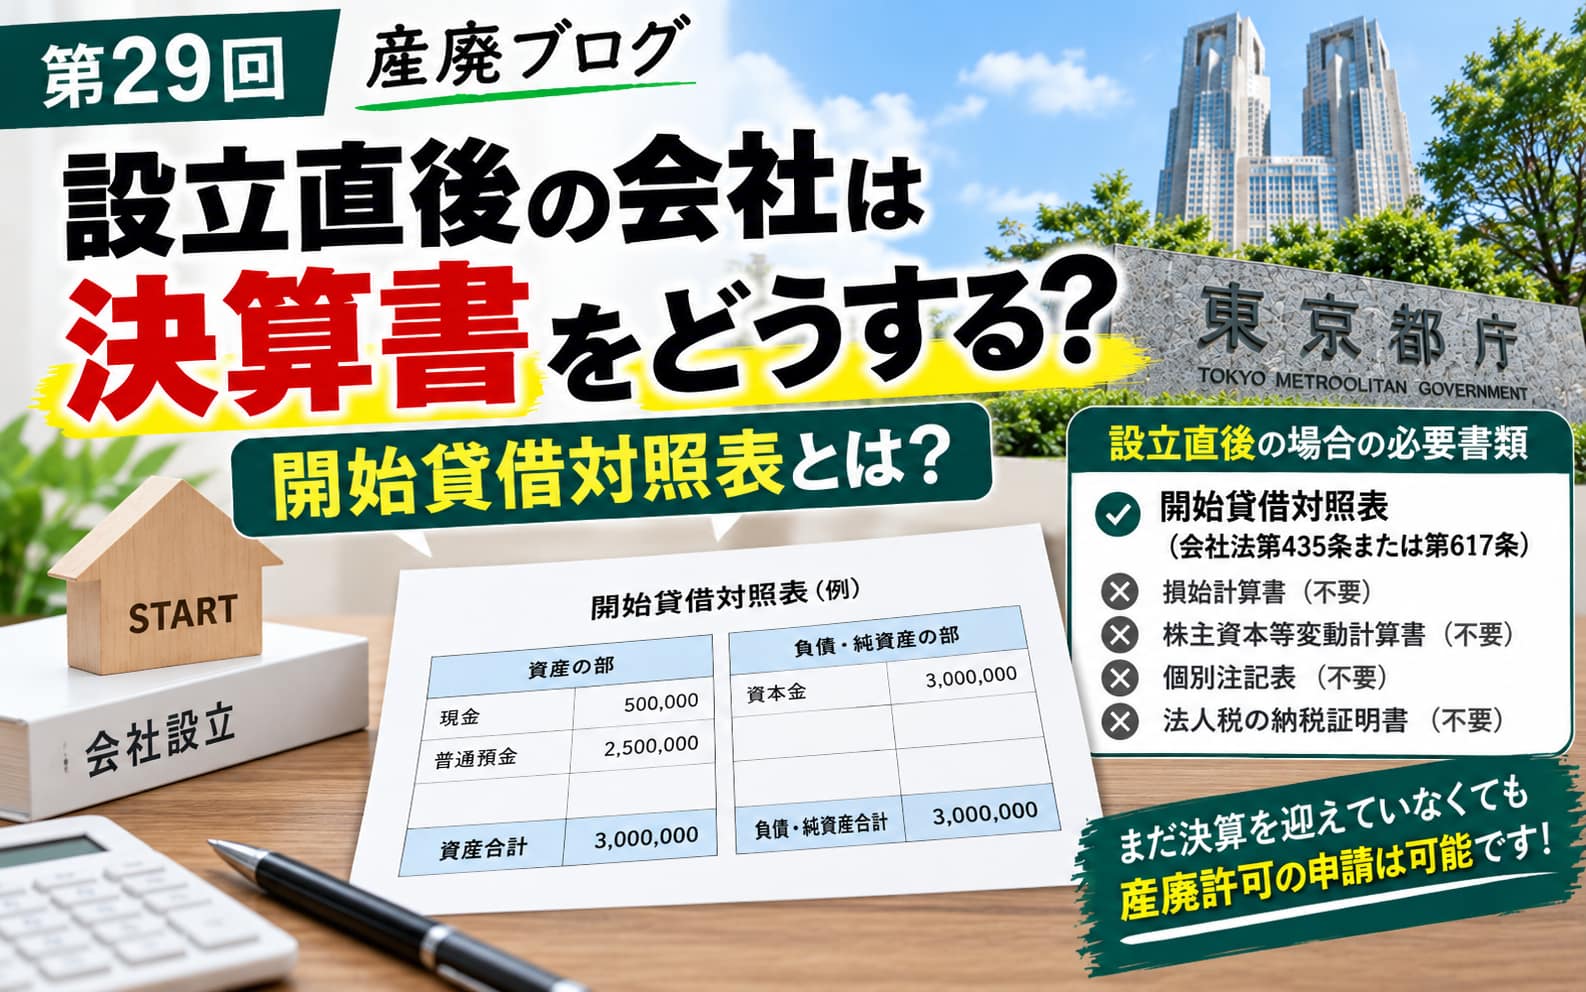
設立直後の法人で、1回目の決算が確定していない場合は、会社法第435条または第617条に規定する貸借対照表(開始貸借対照表)を提出してください。
では、
「開始貸借対照表」
とは何でしょうか。
開始貸借対照表とは?
簡単にいうと、
会社を設立した時点での貸借対照表
です。
通常の貸借対照表は、一定期間事業を行った後の決算日時点で、
「会社にどれだけ資産があるのか」
「どれだけ負債があるのか」
「純資産はいくらなのか」
を表します。
一方、会社を設立したばかりでは、まだ事業年度が終わっていません。
そこで、
会社がスタートした時点の財政状態
を示すのが、開始貸借対照表です。
例えば、資本金300万円で会社を設立し、その300万円が普通預金に入っているだけなら、イメージとしては非常にシンプルです。
SAMPLE
| 資産の部 | 金額 | 負債・純資産の部 | 金額 |
|---|---|---|---|
| 普通預金 | 3,000,000円 | 資本金 | 3,000,000円 |
| 資産合計 | 3,000,000円 | 負債・純資産合計 | 3,000,000円 |
もちろん実際には、
- 設立時に購入した備品
- 現金
- 借入金
- 未払金
などがあれば、それらも反映して作成します。
では、他の決算書類はどうするの?
ここがポイントです。
東京都では、設立直後で第1期の決算が確定していない法人が開始貸借対照表を提出する場合、
損益計算書
株主資本等変動計算書
個別注記表
法人税の納税証明書
は不要とされています。
そりゃそうですよね。
まだ第1期の決算が終わっていないのですから、
損益計算書も、
株主資本等変動計算書も、
決算に基づく法人税の納税証明書も、
そもそも存在しません。
だからこそ、開始貸借対照表で、
「この会社は、こういう財政状態からスタートしました」
ということを示すわけです。
設立直後でも申請はできます
産廃収集運搬業の許可申請では決算書が必要。
そう聞くと、
「会社を設立して3年経たないと申請できないの?」
と思ってしまう方もいるかもしれません。
でも、そうではありません。
設立直後で決算を一度も迎えていなくても、
開始貸借対照表を提出することで申請することができます。
ただし、産廃許可では単に書類が揃っているかだけではなく、
事業を継続して行えるだけの財政的基礎があるか
という点も審査されます。
設立したばかりだから何でもOK、ということではありません。
それでも、
「まだ決算書がない=申請できない」
ではないということは覚えておきたいですね。
会社設立直後の産廃許可申請では、
「開始貸借対照表」
これが重要な書類になります。